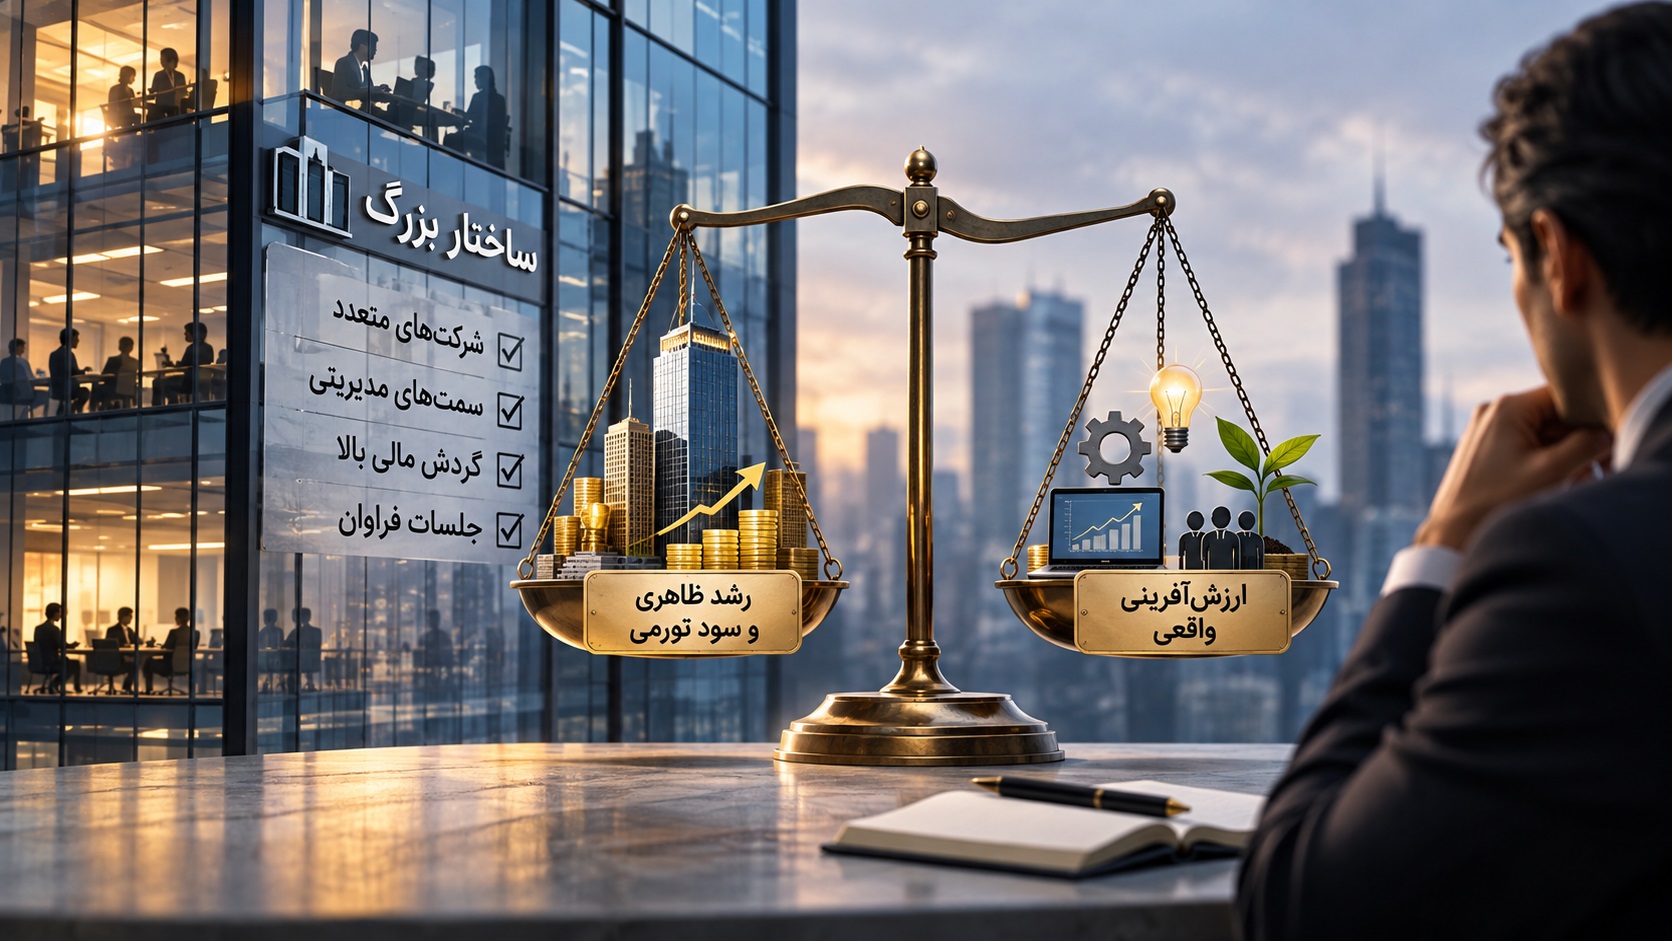
وقتی شرکتها بزرگ به نظر میرسند، اما ارزش واقعی خلق نمیکنند
نگاهی به تفاوت رشد سازمانی، سود تورمی و ارزشآفرینی واقعی در کسبوکارهای ایرانیدر دنیای کسبوکار، همیشه آنچه بزرگ به نظر میرسد، الزاماً قدرتمند، بهرهور یا ارزشآفرین نیست.
گاهی با مجموعههایی روبهرو میشویم که ساختمانهای اداری بزرگ، شرکتهای زیرمجموعه متعدد، مدیران فراوان، ساختارهای سازمانی پیچیده و گردش مالی قابلتوجه دارند؛ اما وقتی دقیقتر به عملکرد آنها نگاه میکنیم، پرسشی اساسی شکل میگیرد:
این مجموعهها دقیقاً چه ارزشی خلق میکنند؟
آیا رشد آنها نتیجه تولید، نوآوری، افزایش بهرهوری و توسعه بازار است یا بخش عمدهای از افزایش ارزش داراییهایشان از تورم، معاملات سرمایهای و فرصتهای مالی ناشی میشود؟
رشد اقتصادی یا بزرگشدن اعداد؟
در اقتصاد تورمی، ممکن است ارزش املاک، تجهیزات، موجودی کالا و سایر داراییهای یک شرکت بهمرور افزایش یابد، بدون آنکه ظرفیت تولید، کیفیت خدمات یا بهرهوری آن به همان نسبت رشد کرده باشد.برای مثال، شرکتی را تصور کنید که ملکی را خریداری کرده و چند سال بعد، ارزش اسمی آن چند برابر شده است.
این افزایش قیمت ممکن است برای صاحبان سرمایه سودآور باشد؛ اما آیا به معنای رشد توان عملیاتی شرکت است؟
لزوماً خیر.
باید میان سود حاصل از نگهداری دارایی، رشد واقعی کسبوکار و افزایش بهرهوری تفاوت قائل شد.
وقتی ساختار سازمانی از عملکرد مهمتر میشود
یکی از آسیبهایی که ممکن است در برخی مجموعههای اقتصادی شکل بگیرد، تقدم ظاهر سازمانی بر عملکرد واقعی است.شرکتهای متعدد تأسیس میشوند، عنوانهای مدیریتی گسترش پیدا میکنند، واحدهای سازمانی ایجاد میشوند و جلسات فراوان برگزار میشود؛ اما خروجی مشخصی متناسب با این ساختار وجود ندارد.
در چنین محیطی ممکن است موفقیت نه با کیفیت محصول، رضایت مشتری یا افزایش بهرهوری، بلکه با تعداد شرکتها، حجم داراییها، تعداد کارکنان یا گستردگی تشکیلات سنجیده شود.
البته داشتن ساختار بزرگ بهخودیخود ایراد نیست. مسئله زمانی آغاز میشود که ساختار سازمانی به هدف تبدیل شود، نه ابزاری برای تحقق اهداف اقتصادی.
اعتبار بانکی؛ ابزار توسعه یا هدف فعالیت؟
استفاده از اعتبار بانکی و تسهیلات مالی بخش طبیعی فعالیت بسیاری از بنگاههای اقتصادی است.یک شرکت میتواند از منابع مالی برای توسعه تولید، خرید تجهیزات، گسترش خدمات و ورود به بازارهای جدید استفاده کند.
اما پرسش مهم این است که منابع مالی در نهایت به چه فعالیتی منجر میشوند؟
آیا اعتبار دریافتشده به افزایش ظرفیت و خلق درآمد عملیاتی کمک میکند یا فعالیت مجموعه عمدتاً حول افزایش داراییها، تأمین مالی مجدد و مدیریت بدهیها میچرخد؟
هیچکدام از این الگوها را نمیتوان صرفاً بر اساس ظاهر سازمانی قانونی یا غیرقانونی دانست؛ اما از منظر مدیریت، تفاوت بزرگی میان یک مجموعه عملیاتی و یک ساختار عمدتاً سرمایهمحور وجود دارد.
جایگاه نیروی انسانی در چنین سازمانهایی
از نگاه من، یکی از مهمترین معیارهای سلامت مدیریتی یک مجموعه، نحوه استفاده از توانمندی کارکنان است.آیا مدیران و کارشناسان برای حل مسئله، تصمیمسازی، نوآوری و ایجاد تحول استخدام میشوند؟
یا نقش آنها عمدتاً به حفظ ساختار موجود، حضور در جلسات، تهیه گزارش و اجرای تشریفات سازمانی محدود میشود؟
نیروی متخصص زمانی میتواند ارزشآفرین باشد که اختیار متناسب با مسئولیت، هدف روشن، منابع کافی و معیارهای مشخص ارزیابی عملکرد داشته باشد.
اگر سازمانی از کارکنان خود انتظار توسعه داشته باشد، اما در عمل هیچ تمایلی به تغییر نداشته باشد، تعارض میان انتظارات فرد و واقعیت سازمان اجتنابناپذیر خواهد شد.
تفاوت مدیر اجرایی با مدیر تشریفاتی
مدیریت صرفاً داشتن عنوان، دفتر کار یا جایگاه در نمودار سازمانی نیست.مدیر اجرایی باید بتواند مسئله را شناسایی کند، راهکار ارائه دهد، تصمیم بگیرد، مسئولیت بپذیرد و نتیجه عملکرد خود را اندازهگیری کند.
در مقابل، زمانی که نقش مدیریتی از مسئولیت واقعی جدا میشود، خطر شکلگیری مدیریت تشریفاتی افزایش مییابد.
در چنین شرایطی ممکن است جلسات و گزارشها بیشتر شوند، اما تصمیمهای مؤثر و نتایج قابلاندازهگیری کاهش یابند.
چگونه ارزشآفرینی واقعی را تشخیص دهیم؟
برای ارزیابی یک سازمان، صرفاً به تعداد شرکتهای زیرمجموعه، ارزش داراییها یا گردش مالی توجه نکنیم.بهتر است چند پرسش اساسی مطرح شود:
- چه محصول یا خدمت مشخصی ارائه میشود؟
- مشتریان واقعی چه کسانی هستند و چرا حاضرند برای آن خدمت هزینه کنند؟
- درآمد عملیاتی و سودآوری پایدار مجموعه چگونه شکل میگیرد؟
- بهرهوری نیروی انسانی و سرمایه چگونه اندازهگیری میشود؟
- سازمان طی سالهای گذشته چه مسئلهای را حل کرده یا چه ارزشی به بازار افزوده است؟
- چه میزان از رشد مالی ناشی از عملکرد واقعی و چه میزان ناشی از تغییر قیمت داراییها بوده است؟
تجربهای که نگاه من به مدیریت را تغییر داد
در مسیر حرفهای خود به این نتیجه رسیدهام که همه سازمانها با یک تعریف مشترک از موفقیت فعالیت نمیکنند.برای بعضی مجموعهها، توسعه محصول، بهبود فرآیند، افزایش کیفیت خدمات و ایجاد زیرساختهای پایدار اهمیت اصلی را دارد.
برای برخی دیگر، مدیریت دارایی، حفظ سرمایه، ساختارهای مالی یا فرصتهای سرمایهگذاری در اولویت است.
هیچ فرد متخصصی نباید صرفاً بر اساس بزرگی نام یک مجموعه، تعداد شرکتهای زیرمجموعه یا ظاهر سازمانی آن درباره فرصت رشد حرفهای قضاوت کند.
مهمتر از اندازه سازمان، میزان همراستایی اهداف آن با توانمندیها، ارزشها و انتظارات حرفهای افراد است.
سخن پایانی؛ بزرگ بودن با ارزشآفرین بودن تفاوت دارد
اقتصاد به سرمایهگذاری، مدیریت دارایی و فعالیتهای مالی نیاز دارد؛ همانطور که به تولید، فناوری، خدمات و نوآوری نیازمند است.اما نباید افزایش ارزش اسمی داراییها را با رشد واقعی بهرهوری اشتباه گرفت یا بزرگی ساختار سازمانی را نشانه قطعی موفقیت مدیریتی دانست.
یک سازمان زمانی واقعاً توسعه پیدا میکند که بتواند متناسب با منابعی که مصرف میکند، ارزش اقتصادی و اجتماعی قابلسنجشی ایجاد کند.
شاید مهمترین پرسشی که باید از هر سازمان بپرسیم این نباشد که «چقدر بزرگ شدهاید؟»
بلکه این باشد:
«در این مدت، چه چیزی را واقعاً بهتر کردهاید؟»
منابع و مطالعات بیشتر
این یادداشت بر پایه تجربه حرفهای من احسان امیری و تحلیل مفاهیم مدیریت و اقتصاد بنگاهها تهیه شده است. برای بررسی مبانی علمی تفاوت رشد اسمی و واقعی، سود ناشی از تغییر قیمت داراییها و سنجش بهرهوری، منابع زیر پیشنهاد میشوند:۱. سازمان همکاری و توسعه اقتصادی (OECD) — Inflation Accounting، فصل پنجم: قیمت داراییها و سود نگهداری اسمی و واقعی.
۲. سازمان همکاری و توسعه اقتصادی (OECD) — Annual National Accounts: Frequently Asked Questions، توضیح تفاوت قیمتهای جاری و ثابت.
۳. اداره آمار کار ایالات متحده (BLS) — Productivity Concepts، مفاهیم بهرهوری نیروی کار و بهرهوری کل عوامل تولید.
این منابع چارچوبی برای تحلیل اقتصادی ارائه میکنند و نباید بهعنوان تأیید ادعاهای مربوط به عملکرد یک شرکت مشخص تلقی شوند.
احسان امیری
یادداشت تحلیلی در حوزه مدیریت، توسعه کسبوکار و تجربههای حرفهای